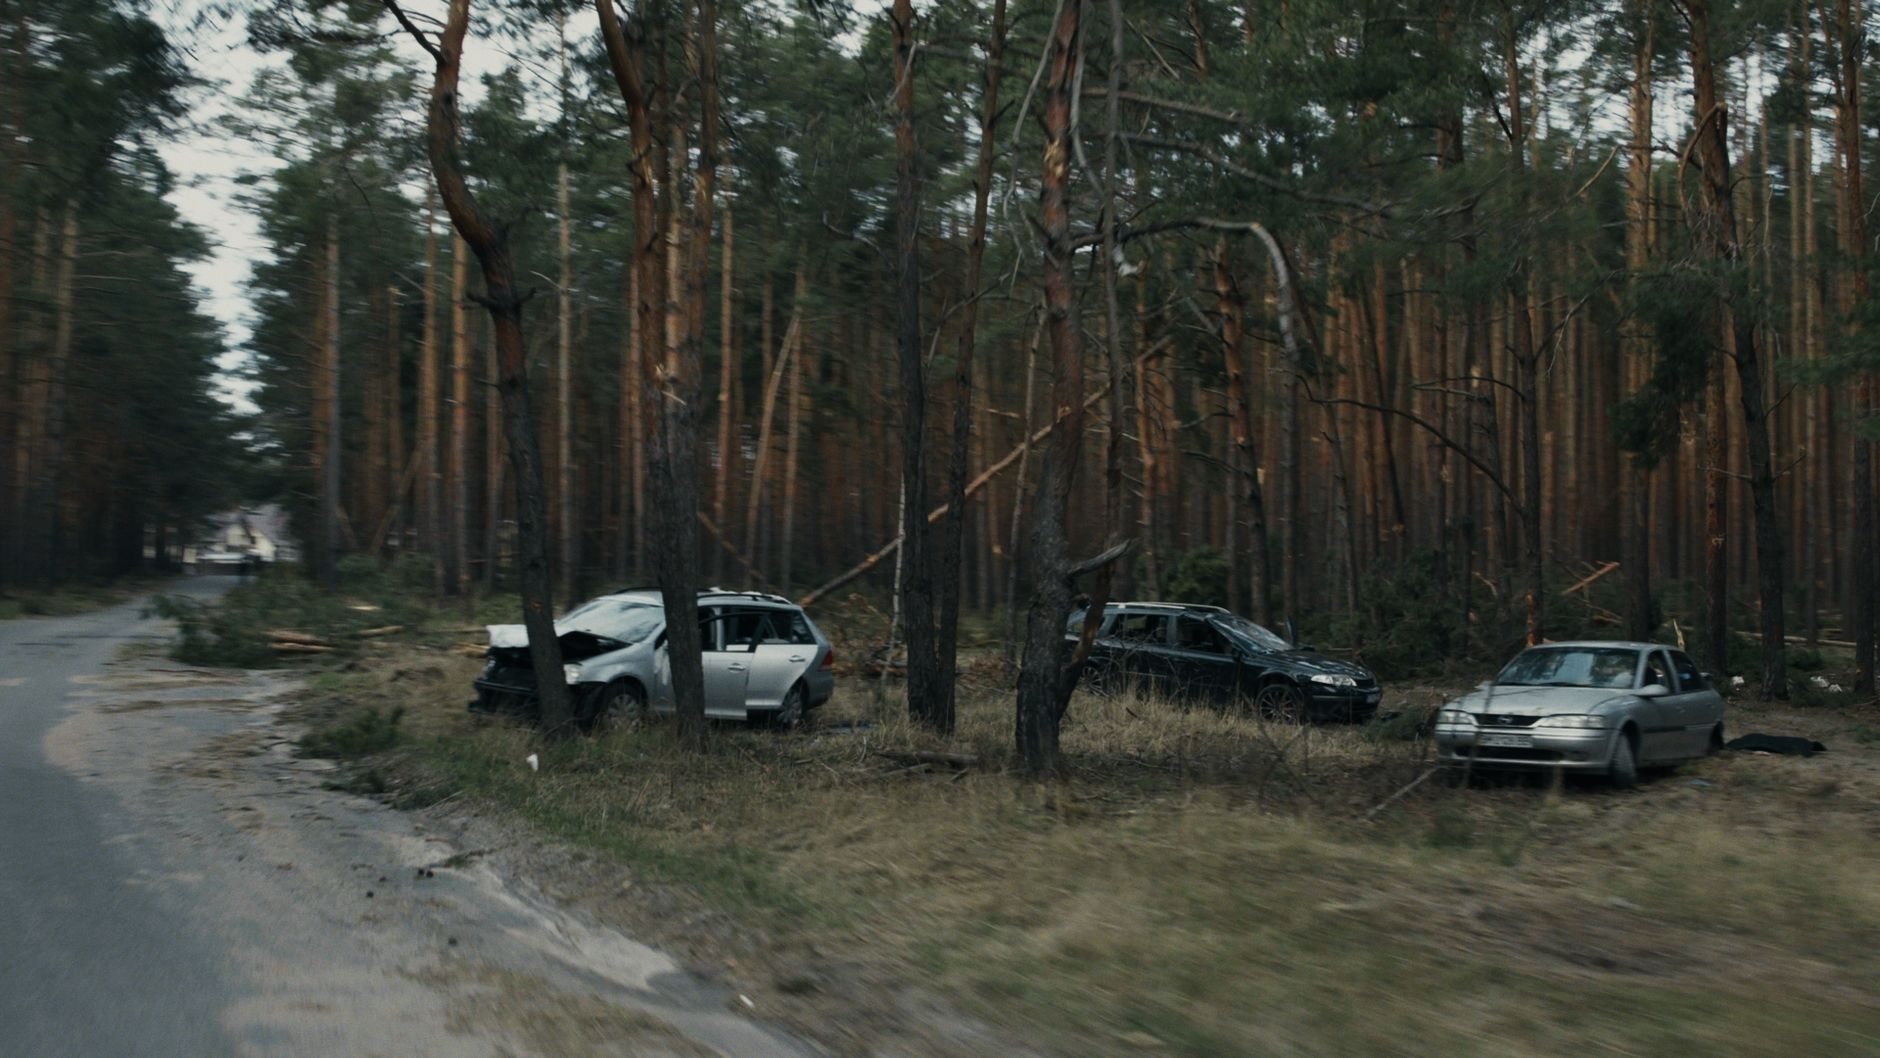
Das Szenario trifft jedes Jahr Hunderttausende Autofahrer in Deutschland: Ein Unfall, ein Hagelschaden, ein Motorschaden ohne wirtschaftliche Reparaturmöglichkeit. Das Fahrzeug ist ein Totalschaden. Das Problem ist, dass der Kredit dafür nicht einfach verschwindet. Wer zum Unfallzeitpunkt noch 8.000 Euro oder 15.000 Euro offen hat, schuldet diese Summe der Bank unabhängig davon, ob das Fahrzeug noch existiert oder nicht. Was jetzt konkret zu tun ist, hängt von mehreren Faktoren ab.
Warum die Bank nichts mit dem Schaden zu tun hat
Ein Autokredit ist in den meisten Fällen ein zweckgebundener Ratenkredit, kein gesichertes Darlehen im strengen Sinne. Die Bank hat kein Pfandrecht am Fahrzeug, das automatisch greift. Sie hat lediglich einen Anspruch auf Rückzahlung des Darlehens. Ob das finanzierte Objekt noch vorhanden ist, interessiert sie rechtlich nicht. Die monatliche Rate ist fällig, solange der Vertrag läuft.
Manche Banken verlangen bei der Kreditvergabe, dass der Kreditnehmer eine Vollkaskoversicherung abschließt und die Fahrzeugbriefe hinterlegt. In diesen Fällen gibt es eine stillschweigende Sicherungsübereignung: Das Fahrzeug gehört formal der Bank als Sicherheit. Ist das Fahrzeug dann ein Totalschaden, muss die Versicherungsleistung an die Bank fließen, nicht an den Fahrzeughalter. Das steht oft im Kreditvertrag, wird aber oft überlesen.
Versicherung und Restwert: Wer bekommt wie viel?
Bei einem unverschuldeten Unfall zahlt die gegnerische Haftpflichtversicherung. Bei einem selbstverschuldeten Totalschaden greift die eigene Vollkasko. In beiden Fällen erstattet die Versicherung den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Ein Beispiel: Der Gutachter stellt einen Wiederbeschaffungswert von 12.000 Euro fest, der Restwert des Wracks beträgt 2.500 Euro. Die Versicherung zahlt 9.500 Euro.
Genau hier liegt eine wichtige Stellschraube. Der Restwert, den die Versicherung ansetzt, ist oft niedriger als das, was auf dem freien Markt erzielbar ist. Wer das Wrack über eine Restwertbörse anbietet, bekommt häufig deutlich mehr Bieter und damit einen höheren Erlös, was die Lücke zwischen Versicherungsleistung und Kreditrestschuld spürbar verringern kann.
Die Differenz zwischen Versicherungsauszahlung und offenem Kreditbetrag ist der eigentliche Knackpunkt. Läuft der Kredit noch mit 11.000 Euro und die Versicherung zahlt 9.500 Euro, bleiben 1.500 Euro Schulden ohne Gegenwert. Diese Summe muss weiter bedient werden.
Was tun, wenn die Lücke zu groß ist?
Wer die verbleibende Restschuld nicht auf einen Schlag tilgen kann und trotzdem auf ein Fahrzeug angewiesen ist, steht vor einer schwierigen Rechnung. Ein neues Auto auf Kredit kaufen, während der alte Kredit noch läuft, bedeutet zwei parallele Raten. Das ist für viele Haushalte nicht tragbar.
In dieser Situation gibt es drei realistische Wege:
- Umschuldung: Alter Restkredit und neuer Fahrzeugkredit werden zu einem einzigen Darlehen zusammengefasst. Die monatliche Rate sinkt, die Laufzeit verlängert sich. Das funktioniert, wenn die Bonität noch ausreicht.
- Sondertilgung aus der Versicherungsleistung: Die Versicherungsauszahlung fließt direkt in den laufenden Kredit. Die Restschuld sinkt, die Rate bleibt, aber die Laufzeit verkürzt sich. Manche Banken verlangen eine Vorfälligkeitsentschädigung, wenn der Kredit dadurch vollständig abgelöst wird.
- Ratenpause oder Stundung: Einige Banken ermöglichen bei nachgewiesenem Schaden eine Aussetzung von ein bis drei Raten. Das schafft Zeit, ohne die Bonität sofort zu belasten. Voraussetzung ist in der Regel eine proaktive Kommunikation mit der Bank.
Wann lohnt sich eine Ratenpause?
Eine Ratenpause ist kein Erlass. Die ausgesetzten Beträge werden auf das Ende der Laufzeit verschoben. Zinsen laufen in dieser Zeit weiter. Wer drei Raten zu je 280 Euro aussetzt und der Zinssatz liegt bei 6 Prozent pro Jahr, zahlt am Ende gut 25 Euro mehr als ohne Pause. Das ist überschaubar und kann kurzfristig Luft verschaffen, wenn Versicherungsverhandlungen noch laufen oder das neue Fahrzeug noch gesucht wird.
Vollkasko mit GAP-Deckung: Die unterschätzte Absicherung
Wer zum Unfallzeitpunkt eine sogenannte GAP-Versicherung abgeschlossen hatte, hat in dieser Situation einen erheblichen Vorteil. GAP steht für „Guaranteed Asset Protection“ und deckt genau die Differenz zwischen dem Fahrzeugwert laut Gutachten und der noch offenen Kreditschuld ab. Kostete der Wagen beim Kauf 22.000 Euro, ist er nach zwei Jahren nur noch 14.000 Euro wert, aber der Kredit läuft noch mit 17.000 Euro, übernimmt die GAP-Versicherung die 3.000 Euro Differenz.
Diese Zusatzabsicherung kostet je nach Anbieter zwischen 150 und 400 Euro einmalig und wird oft direkt beim Autohaus oder der finanzierenden Bank angeboten. Wer keinen GAP-Schutz hatte, sieht das meistens erst dann als Fehler, wenn er ihn braucht.
Checkliste für die nächsten 72 Stunden nach dem Totalschaden
- Gutachter beauftragen oder Versicherungsgutachter kontrollieren lassen
- Kreditvertrag prüfen: Gibt es eine Sicherungsübereignung?
- Bank informieren: Schaden melden, keine Rate stillschweigend ausfallen lassen
- Versicherungsauszahlung klären: Wird direkt an Bank oder an Kreditnehmer gezahlt?
- Restwert des Wracks prüfen und ggf. selbst vermarkten
- Optionen für Anschlussfinanzierung oder Umschuldung einholen
Schufa und Bonität: Was der Schaden auslösen kann
Ein Totalschaden selbst erscheint nicht in der Schufa. Was dort erscheint, sind Zahlungsausfälle. Wer nach dem Schaden eine Rate nicht zahlt, weil er annimmt, die Versicherung werde das regeln, riskiert einen negativen Eintrag. Banken melden Zahlungsverzüge ab 90 Tagen, manchmal früher. Ein einziger Ausfall kann die Bonität für Jahre belasten und einen Anschlusskredit erschweren oder verteuern.
Deshalb gilt: Die Bank immer aktiv informieren, bevor eine Rate in Schieflage gerät. Wer das Gespräch sucht, bevor die Rate ausbleibt, hat deutlich bessere Karten als derjenige, der abwartet und hofft. Banken sind in solchen Fällen oft gesprächsbereit, weil auch ihnen an einer geregelten Rückzahlung mehr gelegen ist als an einem aufwendigen Mahnverfahren.
Am Ende bleibt festzuhalten: Ein Totalschaden ist finanziell schmerzhaft, aber kein unlösbares Problem, solange man schnell handelt, die richtigen Stellen informiert und die eigenen Vertragsunterlagen kennt. Wer diese drei Dinge tut, kommt aus der Situation meistens ohne dauerhaften Schaden heraus.